Lančani efekt minimalne plaće: kako izračunati stvarni trošak rasta plaća u budžetu za 2027.
Kad se govori o minimalnoj plaći, većina tvrtki računa samo koliko će više platiti radnike koji je primaju. U praksi je to tek manji dio računa.
Odluka Vlade o minimalnoj plaći za 2027. je pred nama, a Hrvatska udruga poslodavaca upravo je predložila da se ona ubuduće usklađuje prema inflaciji i rastu dodane vrijednosti, uz snažnije porezno rasterećenje rada. Bez obzira na to kakva odluka bude, za tvrtke ona dolazi u najgorem mogućem trenutku: usred izrade budžeta.
U ovom članku pokazujemo zašto rast minimalne plaće redovito košta više nego što se planira, kako to izračunati na vlastitim podacima i kako taj izračun ugraditi u budžet tako da vas sljedeća odluka ne iznenadi.
Što je lančani efekt i zašto se događa
Zamislite radnika koji je prije tri godine zarađivao 25 % više od minimalne plaće jer ima više iskustva, odgovornosti ili složeniji posao. Minimalna plaća u međuvremenu je brzo rasla, a njegova plaća sporije. Danas je razlika možda samo 5–10 %.
To se zove kompresija plaća: razlike između jednostavnih i složenijih poslova se smanjuju. Posljedice su predvidljive: iskusniji radnici osjećaju da njihov rad nije prepoznat, motivacija pada, a raste rizik da odu kod konkurencije.
Zato poslodavci nakon svakog većeg rasta minimalne plaće podižu i plaće iznad nje, kako bi sačuvali logiku strukture plaća. Upravo taj lančani (domino) efekt rijetko završava u budžetu, a često je skuplji od samog povećanja.
Primjer s brojkama: tvrtka s 50 zaposlenih
Uzmimo tvrtku s 50 zaposlenih i jednostavnom strukturom plaća:
- 15 radnika na minimalnoj plaći (1.050 € bruto u 2026.),
- 20 radnika u rasponu do 1.500 € (prosječno 1.300 € bruto),
- 15 radnika iznad toga (prosječno 2.200 € bruto).
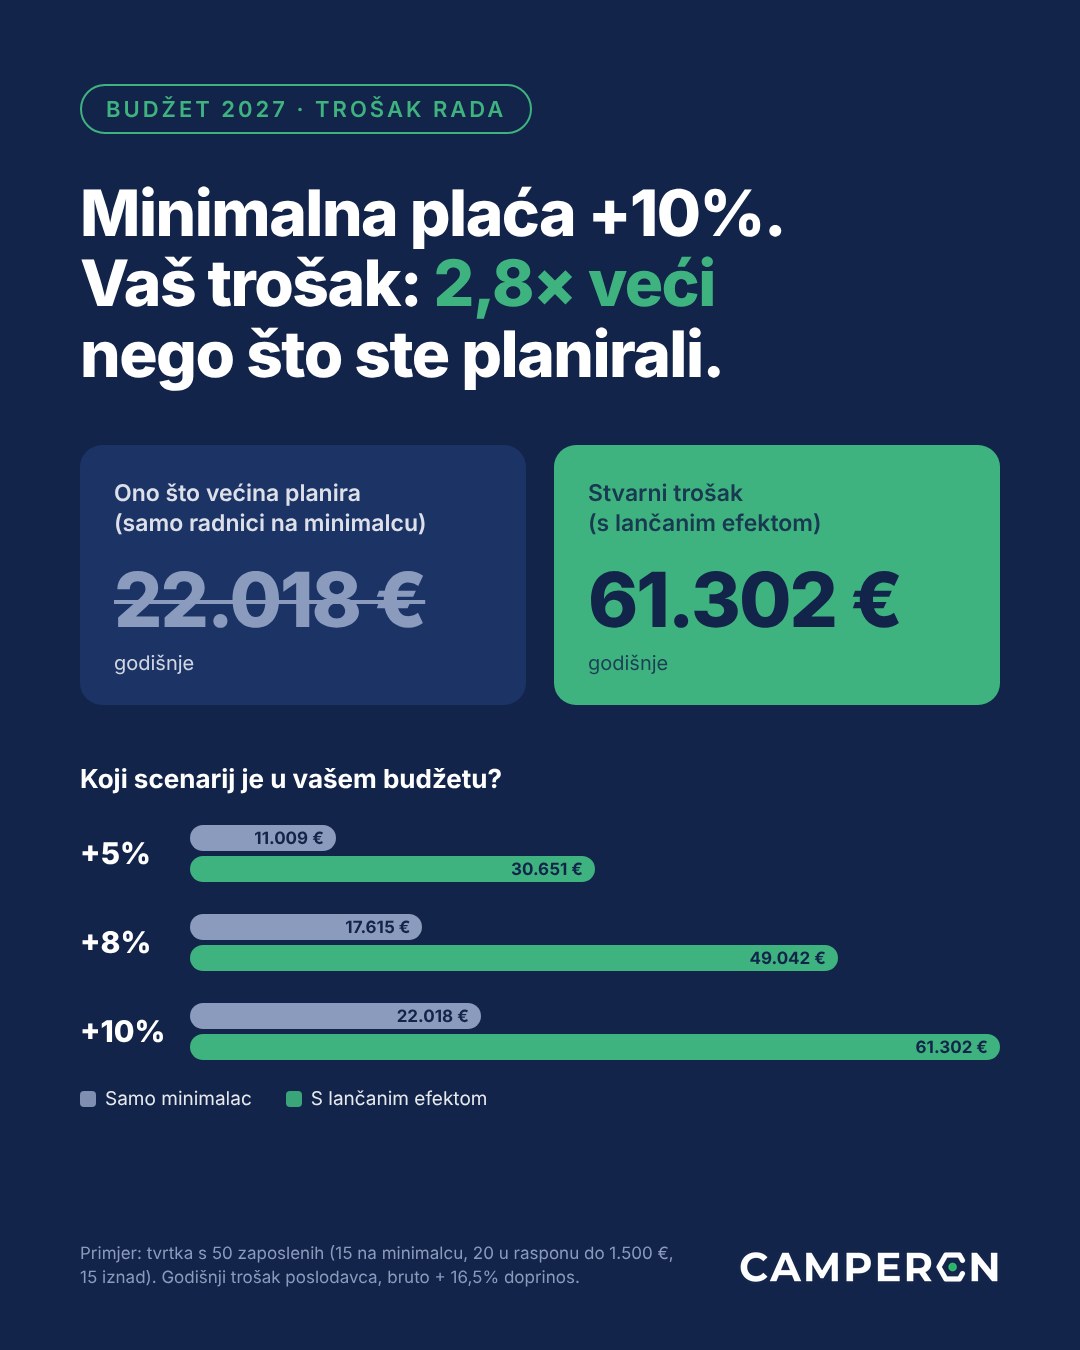
Pretpostavimo da minimalna plaća poraste 10 %. Radnici na minimalcu dobivaju punih 10 %. Da bi se sačuvale razlike, srednja skupina dobiva 7 %, a gornja 3 %. To su umjerene pretpostavke – u djelatnostima s mnogo radnika blizu minimalca efekt je i veći.
| Skupina | Broj radnika | Povećanje | Mjesečno (bruto) | Godišnje (trošak poslodavca) |
|---|---|---|---|---|
| Minimalna plaća | 15 | 10 % | 1.575 € | 22.018 € |
| Do 1.500 € | 20 | 7 % | 1.820 € | 25.444 € |
| Iznad 1.500 € | 15 | 3 % | 990 € | 13.840 € |
| Ukupno | 50 | 4.385 € | 61.302 € |
Godišnji trošak uključuje 12 plaća i doprinos za zdravstveno osiguranje od 16,5 % na bruto plaću.
Isti omjer vrijedi i za druge scenarije: uz rast od 5 % razlika je 11.009 € naspram 30.651 €, a uz rast od 8 % 17.615 € naspram 49.042 €.
Kako izračunati lančani efekt na vlastitim podacima: 4 koraka
- Podijelite zaposlene u platne skupine. Iz obračuna plaća izvucite bruto plaće po radnim mjestima i grupirajte ih: na minimalcu, blizu minimalca (npr. do 30–40 % iznad) i ostali.
- Odredite koliku razliku želite sačuvati. Ovo je upravljačka odluka, ne računovodstvena. Koliko iznad minimalca mora biti radnik s više iskustva ili odgovornosti? Ako to nije definirano, sada je pravi trenutak.
- Izračunajte barem tri scenarija. Primjerice +5 %, +8 % i +10 %. Za svaki izračunajte povećanje po skupinama, pa godišnji trošak uz doprinose.
- Povežite trošak s ostatkom budžeta. Trošak rada nije izolirana stavka. Utječe na maržu, cijene, plan zapošljavanja i novčani tok. Tek kad vidite učinak na rezultat, možete donijeti odluku.
Veza s transparentnošću plaća
Drugi korak, definiranje razlika između radnih mjesta, ima i zakonsku težinu. Izmjenama Zakona o radu Hrvatska prenosi EU direktivu o transparentnosti plaća, a prema najavama nova bi se pravila trebala primjenjivati od veljače. Radnici će imati pravo na informacije o kriterijima za određivanje plaće i napredovanje, a poslodavci će razlike u plaćama morati moći objasniti objektivnim kriterijima.
Tvrtka koja zna zašto koje radno mjesto ima koji raspon plaće lakše će i planirati rast minimalne plaće i odgovoriti na pitanje zaposlenika. Tvrtka koja to ne zna imat će problem s oba. Kako postaviti te razlike, opisali smo u članku Vrednovanje radnih mjesta po metodologiji Ministarstva rada.
Excel ili FP&A alat?
Sve opisano može se napraviti u Excelu, i većina tvrtki tako i radi. Problem nastaje kad uprava zatraži „još jednu varijantu“: nova kopija datoteke, ručno ažuriranje formula, provjera povezanih listova i rizik od greške koja se otkrije tek u izvještaju.
FP&A alati poput Farseera trošak osoblja planiraju kroz pokretače: broj zaposlenih, plaće po skupinama, doprinose i pravila povećanja. Novi scenarij je promjena jedne pretpostavke, a učinak se automatski preljeva u ukupni budžet, rezultat i novčani tok. Umjesto da kontroling dane provodi u usklađivanju verzija, vrijeme ide na analizu i preporuke upravi.
Kako vam Camperon može pomoći
Pomoći ćemo vam postaviti model troška osoblja za 2027. u tri scenarija i pokazati kako bi izgledao u Farseeru. Ako vas zanima i struktura plaća u svjetlu nove regulative, razgovarat ćemo i o transparentnosti plaća.
Dogovorite besplatan uvodni razgovor
Primjer je ilustrativan; stvarni učinak ovisi o strukturi plaća pojedine tvrtke. Članak je informativnog karaktera i ne predstavlja pravni savjet.